fbpx
Fonduri nerambursabile pentru IMM prin POR 2.2

Fonduri nerambursabile pentru IMM prin POR 2.2

Intreprinderile mici si mijlocii vor avea posibilitatea de a depune in perioada urmatoare proiecte de investitii in cadrul unui apel de proiecte nou din Programul Operational Regional, respectiv operatiunea 2.2. – Imbunatatirea competitivitatii Intreprinderilor mici si mijlocii.
Fondurile nerambursabile sunt cuprinse intre 200.000 de euro si 1.000.000 de euro, iar solicitantii pot depune proiecte atat pentru dezvoltarea afacerii existente, cat si pentru diversificarea activitatilor desfasurate in prezent.

Cine poate depune proiect?

Ghidul solicitantului prevede urmatoarele categorii de beneficiari eligibili:

  • IMM-urile non-agricole urbane
  • Intreprinderile mijlocii non-agricole rurale

Ce este un IMM?

Intreprinderile sunt clasificate in intreprinderi mici, intreprinderi mijlocii sau mari, in functie de 3 criterii:

  • Numarul de salariati
  • Cifra de afaceri
  • Valoarea activelor totale

Clasificarea intreprinderilor, in functie de aceste 3 criterii, este redata mai jos:

clasificare IMM

Atunci cand numarul mediu de salariati este mai mic decat 10, dar si cifra de afaceri se situeaza sub pragul de 2 milioane de euro, societatea este considerata microintreprindere.

Daca societea are peste 250 de angajati si o cifra de afaceri de peste 50 de milioane de euro, atunci ea se incadreaza in categoria intreprinderilor mari, excluse de la finantare in cadrul prezentului apel de proiecte.

O intreprindere poate depune proiect pentru dezvoltarea activitatii desfasurate pana in prezent, dar si pentru crearea unei linii de productie (sau prestare a serviciilor) noi, pe care nu a desfasurat-o pana in prezent.

Alte criterii de eligibilitate

  • Solicitantul de sprijin nerambursabil trebuie sa fi desfasurat activitatea propusa in proiect pentru o perioada de cel putin 3 ani calendaristici inainte de depunerea cererii de finantare
  • In acest interval de 3 ani nu se accepta perioadele in care activitatea a fost suspendata temporar
  • Societatea trebuie sa fi inregistrat profit din exploatare cel putin in anul anterior depunerii cererii de finantare
  • Solicitantul a obținut venituri din exploatare in domeniul vizat de investitie in fiecare din ultimele 3 exercitii financiare incheiate.
  • Solicitantul a avut un numar mediu de cel putin 5 salariati la data ultimului bilant incheiat
  • Solicitantul dispune de resursele financiare pentur a asigura implementarea optima a proiectului, in conditiile decontarii ulterioare a cheltuielilor eligibile.

Care sunt regiunile in care se pot depune proiecte?

IMM-urile din toata tara, cu exceptia regiunii Bucuresti – Ilfov, pot depune cereri de finantare.

Investitiile eligibile in cadrul acestui apel de proiecte sunt:

  • Achizitia de active corporale
  1. Constructii
  2. Echipamente tehnologice si utilaje
  3. Echipamente informatice de natura mijloacelor fixe
  4. Mobilier si birotica de natura mijloacelor fixe
  5. Echipamente destinate obtinerii unei economii de energie, dar si sisteme care utilizeaza surse de energie regenerabile
  • Achizitia de active necorporale
  1. brevete
  2. licente
  3. marci comerciale
  4. programe informatice

Ghidul solicitantului este in dezbatere publica pana in data de 20 August, urmand ca in perioada urmatoare sa fie posibila depunerea electronica a proiectelor.

Depunerea urmeaza sa fie facuta prin intermediul platformei disponibile la adresa www.fonduri-ue.ro/mysmis.

Doar proiectele care au obtinut cel putin 85 de puncte vor fi contractate in primele 2 luni de depunere, urmand ca sesiunea de depunere sa fie prelungita automat cu alte 4 luni, daca vor ramane fonduri nealocate, pragul de calitate (punctajul necesar) scazand la 80 de puncte in luna 3, 75 de puncte in luna 4, 70  de puncte in luna 5, si 50 de puncte in luna 6.

Bugetul total disponibil pentru aces apel de proiecte este de 172,94 de milioane de euro, ceea ce inseamna ca se vor finanta cel putin 172 de societati comerciale (daca toate proiectele depuse ar solicita cate 1 milion de euro), dar nu mai mult de 864 de intreprinderi (daca toate proiectele depuse ar solicita cate 200.000 de euro).

Valoarea ajutorului financiar nerambursabil ce poate fi solicitat este cuprins intre 200.000 de euro si 1.000.000 de euro, iar bugetul disponibil va fi defalcat pe regiuni de dezvoltare, astfel ca un proiect depus intr-o regiune nu va intra in competitie cu proiectele despuse in celelalte 6 regiuni ale tarii.

Procentul de decontare al cheltuielilor eligibile

In cadrul prezentului apel de proiecte se vor deconta cheltuielile eligibile intr-un procent diferentiat, astfel:

  • In cazul unei intreprinderi mici sau microintreprinderi se deconteaza 70% din cheltuielile eligibile din planul de afaceri
  • In cazul unei intreprinderi mijlocii se deconteaza 60% din cheltuielile eligibile ale planului de afaceri

Proiectele ce urmeaza a fi implementate in Regiunea Vest au un procent de decontare mai scazut fata de restul regiunilor cu 15%, ca urmare a faptului ca aceasta regiune este mai dezvoltata decat celelalte.        

Unele cheltuieli eligibile din cadrul prezentului apel de proiecte sunt considerate ajutor de minimis, prin urmare nu pot reprezenta mai mult de 200.000 de euro din valoarea proiectului.

Pentru a fi obtinut un ajutor financiar nerambursabil mai mare de 200.000 de euro, societatea trebuie sa includa in planul de afaceri si cheltuieli non-minimis.

Investitiile de mai jos se finanteaza prin intermediul ajutorului de minimis:

  • Procese de certificare a produselor, sau serviciilor
  • Sisteme de management al calitatii
  • Participarea la targuri, expozitii internationale
  • Sistemele de certificare si standardizare specifice pietelor de export


Descarca grila de evaluare valabila pentru proiectele depuse in cadrul masurii 2.2.

Domeniile de activitate eligibile

In cadrul acestui apel de proiecte este eligibila activitatea economica desfasurata prin intermediul unui singur cod CAEN.

Doar codurile CAEN din lista de mai jos sunt eligibile pentru finantare in cadrul POR 2.2:

lista domeniilor eligibile POR 2.2 pagina 1 lista domeniilor eligibile POR 2.2 pagina 2 lista domeniilor eligibile POR 2.2 pagina 3

Cash flow – ce este si cum se intocmeste

Cash flow -ul (numit in limba romana fluxul de trezorerie / fluxul de disponibilitati / fluxul de numerar) reprezinta diferenta dintre intrarile si iesirile de numerar efectuate de o societate pe parcursul unei perioade de timp (poate fi o luna, un trimestru, dar de cele mai multe ori analiza este facuta pe durata unui exercitiu financiar complet). Cash flow -ul reprezinta unul dintre cele mai importante instrumente de analiza folosite de catre manageri si antreprenori in fundamentarea unor decizii de investitii.

Cum se intocmeste un cash flow

Pentru o mai mare usurinta in intelegerea cash flow -ului si a modalitatii de realizare a acestuia, trebuie sa intelegem din ce este compus:

Intrarile de numerar ale unui cash flow sunt date de incasarile companiei provenind din urmatoarele surse:

  • Clientii care achita facturile emise de societate
  • Banca ce acorda un credit pe termen scurt pentru acoperirea unei lipse de fonduri
  • Banca, inca o data, care acorda un imprumut pe termen lung cu scopul realizarii unor investitii
  • Vanzarea, in mod cu totul special, a unor active ale societatii, atunci cand afacerea este divizata, restransa, lichidata, etc
  • Aporturi sau imprumuturi ale asociatilor
  • Investitorii care preiau parti sociale sau actiuni in societate

Iesirile de numerar ale unui cash flow sunt date de platile efectuate de companie in urmatoarele scopuri:

  • Salarii si contributii sociale pentru angajatii societatii
  • Taxe si impozite datorate bugetului general si bugetelor locale
  • Achizitia de materii prime si materiale
  • Plata utilitatilor
  • Plati catre diversi terti: transport de marfuri, publicitate, asigurari de bunuri, etc
  • Rambursarea unor credite contractate
  • Rambursarea imprumuturilor facute de asociati

Unele intrari (ca si unele iesiri) au caracter permanent, iar altele au un caracter ocazional.

Spre exemplu, o societate va achita lunar salarii si contributii sociale, insa impozitele pe proprietate se platesc semestrial / anual.

La fel este si in cazul intrarilor de numerar: societatea va incasa lunar cntravaloarea produselor sau serviciilor livrate clientilor, insa va avea intrari de numerar ocazionale din credite, aporturi, sau vanzarea de active.

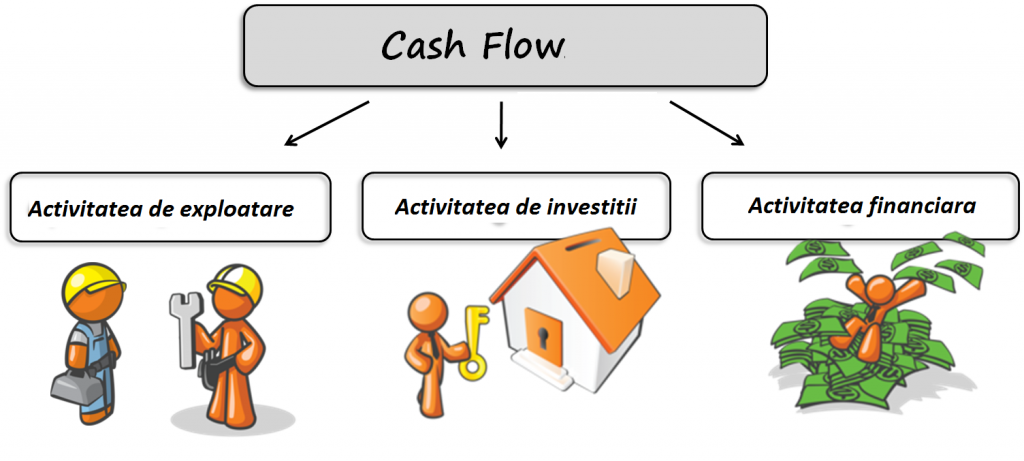
Pentru o mai mare usurinta, vom analiza cash flow -ul intr-o maniera defalcata pe 3 activitati, fiecare activitate avand atat intrari de numerar, cat si iesiri de numerar:

  • Activitatea de investitii
  • Activitatea de finantare
  • Activitatea de exploatare


cash flow

Activitatea de investitii a cash flow -ului se refera la procurarea, de catre societate, a unor mijloace de productie care ii vor permite obtinerea de venituri in viitor:

  • Realizarea de constructii
  • Achizitia de utilaje, instalatii, echipamente sau mijloace de transport
  • Achizitia de softuri, brevete, licente

Activitatea de finantare a unui cash flow se refera la obtinerea surselor financiare necesare sustinerii investitiilor realizate.

Intrarile de numerar din activitatea de finantare sunt:

  • Contractarea unor credite de investitii
  • Obtinerea unor resurse financiare din partea proprietarilor afacerii, numite imprumuturi de la asociati
  • Vanzare de active, desi acestea invervin in situatii speciale, amintite anterior. Nicio societate nu isi propune sa-si vanda activele folosite in procesul de productie, astfel ca aceste venituri au un caracter extraordinar.
  • Atunci cand investitiile fac obiectul unui proiect finantat din fonduri nerambursabile, societatea va incasa ajutorul financiar nerambursabil

Iesirile de numerar din activitatea de finantare sunt:

  • Rambursarea creditelor contractate, incluzand aici si dobanda datorata
  • Rambursarea imprumuturilor obtinute din partea asociatilor

Activitatea de exploatare se refera la activitatea desfasurata de societate in conditii normale.

Atunci cand analizam un start-up, societatea va demara activitatea de exploatare doar dupa ce si-a procurat mijloacele de productie ca urmare a investitiilor facute in sectiunea numita anterior activitatea de investitii.

Spre exemplu, daca analizam o firma de training nou-infiintata, aceasta isi va cumpara mobilier, laptopuri, videoproiector, flipchart, etc, si va incepe sa exploateze aceste bunuri dupa ce se va afla in posesia lor. In primele luni ale perioadei analizate societatea nu va avea activitate si va trebui sa isi sustina cheltuielile din alte surse decat veniturile generate de afacere.

Din cele expuse mai sus, putem trage concluzia ca intrarile de numerar trebuie sa fie mai mari decat iesirile de numerar, cu alte cuvinte, societatea trebuie sa isi sustina platile din incasarile pe care le are.

In practica se intalnesc urmatoarele tipuri de cash flow -uri:

  • Cash flow pozitiv, atunci cand intrarile de numerar sunt mai mari decat iesirile de numerar
  • Cash flow negativ, atunci cand intrarile de numerar sunt mai mici decat iesirile de numerar

Chiar si atunci cand activitatea desfasurata este profitabila, pot interveni probleme in fluxul de numerar al societatii care conduc la blocaje financiare pe termen scurt.

Spre exemplu, sa ne imaginam situatia in care o societate comerciala se aprovizioneaza cu materii prime pentru productia de bunuri. Prin contract, societatea isi asuma plata furnizorilor la 30 de zile si accepta incasarea de la clientii sai in 45 de zile.

Chiar daca incasarile sunt mai mari decat platile, intervine o perioada de 15 zile in care societatea nu va putea sa efectueze platile catre furnizor, fiind nevoita sa recurga, pentru aceasta perioada, la obtinerea unei linii de credit, sau imprumut din partea asociatilor. Aceste intrari de lichiditate se vor inscrie in activitatea financiara a societatii si vor avea rolul de a acoperi o nevoie de lichiditate pe termen scurt.

Importanta analizei de cash flow

Analiza cash flow -ului este deosebit de importanta pentru ca:

  • Permite realizarea unei imagini clare asupra incasarilor si platilor din companie
  • Permite realizarea unor prognoze economice si financiare
  • Permite planificarea platilor si estimarea incasarilor intr-un mod corect
  • Ofera control si suport decizional managementului

Cum putem anticipa problemele de lichiditate ale afacerii?

Analiza cash flow -ului ne permite sa obtinem informatii pretioase, pe baza carora sa anticipam perioadele de blocaj financiar, spre exemplu:

  • Atunci cand linia de credit este consumata aproape de limita, iar tendinta in ultimele luni a fost de crestere
  • Societatea nu ramburseaza la timp creditele contractate, ceea ce va crea premizele unor plati de penalitati
  • Societatea incaseaza cu dificultate, peste termenul contractual, valoarea bunurilor si serviciilor livrate clientilor sai
  • Intarzieri in plata impozitelor si taxelor, ceea ce va determina popriri ale conturilor bancare, cu repercursiuni grave asupra activitatii societatii.
  • Plata cu intarziere a salariilor datorate personalului angajat
  • Marja de profit redusa

Toate acestea sunt semnale de alarma pentru un potential blocaj financiar. Managementul societatii, sau antreprenorul, vor trebui sa remedieze rapid aceasta situatie si sa asigure un cash flow pozitiv.

Atunci cand completezi un cash flow, asigura-te ca ai inclus toate incasarile si platile pe care afacerea ta le genereaza.

Tine cont de faptul ca rezultatul nu poate fi negativ si asigura-te ca identifici corect si rapid surse de finantare adecvate pentru continuare activitatii.

Daca doresti sa inveti sa scrii planuri de afaceri si sa realizezi cash flow ul pentru un proiect finantat din fonduri nerambursabile, iti recomandam sa urmezi cursurile practice de scriere a proiectelor organizate in mod constant in Bucuresti, Cluj Napoca si alte orase.  

Descarca un model aici si testeaza-ti cunostintele.

Fii mai eficient la locul de muncă, utilizând matricea priorităţilor

Ţi s-a întâmplat vreodată să ai de îndeplinit atâtea sarcini la birou, încât în ziua respectivă să ajungi primul, să îţi bei cafeaua în faţa laptopului, şi nu cu restul colegilor ca de obicei, să amâni masa de pranz şi, în plus, să rămâi peste program pentru că nu ai reuşit să termini la timp ce ţi-ai propus?

Oamenii sunt atât de preocupati să muncească, încât nu-şi dau seama că de multe ori greşesc direcţia abordată.

Ne concentrăm asupra activităţilor stringente, încât omitem priorităţile.

Un manager de proiect îşi prioritizează întotdeauna activităţile pe care le are de derulat în cadrul proiectului, utilizând un instrument simplu, numit matricea priorităţilor, iar tu ai putea prelua acest obicei sănătos pentru a-l include în calendarul tău săptămânal.

Pentru a utiliza matricea priorităţilor nu ai nevoie decâ de un pix şi o foaie de hartie, dar şi de 10 minute libere, aşa că îţi recomand să îţi începi ziua de luni a fiecărei săptămâni făcând acest exerciţiu uşor.

Matricea priorităţilor îţi va fi utilă în clasificarea activităţilor pe care le ai de desfăşurat în decursul unei zile, sau săptămâni, astfel încât să te poţi concentra pe îndeplinirea acelor sarcini importante şi urgente, eliberându-ţi agenda de micile întreruperi ce pot interveni.

Pentru a putea folosi matricea, trebuie să împarţi o foaie de hârtie în 4 cadrane numerotate de la stanga la dreapta, ca in exemplul de mai jos:

Activitati in cadranul prioritatilor

Cadranul 1 din matricea priorităţilor conţine activităţi atât urgente, cât şi importante

Activităţile enumerate în cadrul cadranului 1 sunt deosebit de importante pentru tine şi organizaţia ta, astfel că trebuie să te preocupi personal de îndeplinirea lor. Pe de altă parte, sunt activităţi urgente ce vor trebui parcurse fără întârziere.

Mai jos sunt câteva activităţi de zi cu zi pe care le poţi include în această categorie, dacă este cazul:

  • Un superior te sună cu o problemă presantă
  • Un coleg a fost demis şi trebuie să continui proiectele începute de el
  • Eşti convocat brusc pentru o şedinţă importanta

Cadranul 1 grupează activităţi urgente şi importante, cu alte cuvinte aici sunt descrise situaţiile de criză, termenele limită, dar şi problemele presante.

Dacă nu te duci la acea întâlnire importantă, vor fi consecinţe dure, deci este o activitate din ce trebuie notată în cadranul 1.

Acesta este cadranul activităţilor care ne solicita frecvent, dar dacă te axezi doar pe caranul 1, acesta se extinde, te acaparează şi te epuizează.

Cadranul II din matricea priorităţilor include activităţi importante, dar care nu sunt urgente

În acest cadran se vor înscrie cele mai multe activităţi din lista ta, iar dacă lucrurile nu stau aşa, atunci acesta este ţelul pe care trebuie să îl urmăreşti şi să îl atingi.

În acest cadran vom enumera acele activităţi pe care le planificăm acum, pentru a le executa în viitor. Ne imaginăm situaţii, intuim probleme şi gândim pentru ele rezolvările adecvate.

Altfel spus, în acest cadran hrănim astăzi gâsca ce va face mâine ouale de aur.

Pentru că activităţile sunt importante, este necesar ca noi sa le executăm fără a le externaliza unor persoane din subordinea noastră. Ne-au fost atribuite ca urmare a competenţelor noastre, a pregătirii şi a expertizei de care dăm dovadă, astfel că noi suntem persoanele cele mai potrivite pentru a le îndeplini.

Totuşi, activităţile nu sunt urgente, ceea ce ne permite să le planificam din timp şi să le executăm într-un moment viitor.

Acest cadran este unul al eficienţei, pentru că ne oferă suficient timp pentru a planifica în amănunt activităţile şi modul în care ele vor fi realizate.

Exemple de activităţi importante, dar care nu sunt urgente pe care un manager de proiect le-ar include în cadranul II:

  • Redactarea clauzelor într-un contract de vânzare – cumpărare. Este, cu siguranţă, o activitate importantă, dar necesită mult timp de pregătire, astfel că o vom planifica pentru un moment în care îi putem acorda o atenţie sporită.
  • Organizarea unei conferinţe este, de asemenea, o activitate complexă, ce nu poate fi executată corect într-un termen scurt de timp.

Cadranul 3 din matricea priorităţilor conţine activităţi urgente, dar care nu sunt importante.

De multe ori, aceste activităţi sunt înşelătoare. Fiind urgente, suntem tentaţi să lăsăm la o parte tot ceea ce făceam în acel moment, pentru a ne ocupa de rezolvarea cu prioritate a acestora.

Totusi, fiind activităţi lipsite de importanţă, cea mai buna abordare este aceea de a le externaliza unei persoane din subordinea noastră.

În aceasta categorie sunt incluse activităţile ce trebuie finalizate fără întârziere, dar care nu necesită implicarea noastră.

Câteva exemple sunt enumerate mai jos:

  • O şedinţă fără o agendă clară, sau fără un scop precis. Participarea la o astfel de sedinţă ne-ar întrerupe nepermis ziua de lucru.
  • Trimiterea unei oferte deja întocmite unui client. Sarcina este cu siguranţă urgentă, întrucât clientul aşteaptă fără întârziere primirea ofertei noastre, însa putem delega trimiterea ei secretarei, dacă noi trebuie să rezolvam o activitate din cadranul I.

Cadranul IV din matricea priorităţilor cuprinde activităţi ce nu sunt urgente sau importante

În această categorie se înscriu activităţile care ne determină o risipă a timpului, pe care le facem pentru a evada din rutină.

Spre exemplu:

  • Urmărirea unor filme, sau a unor episoade, pierzând în felul acesta mult timp.
  • Pierderea unui număr mare de ore navigând pe internet, sau practicând diverse jocuri.

Trebuie să înţelegi motivul pentru care oamenii sunt tentaţi să evadeze în cadranul IV: este posibil să fie vorba de epuizare, ei acţionând în cadranele I şi III prea des, fiind prinşi într-o serie de activităţi urgente.

Totuşi, dacă nu acesta este motivul, trebuie să limitam cât mai mult activităţile din acest cadran. Cea mai bună abordare este aceea de a şterge de pe lista noastră activităţile care nu sunt nici urgente, nici importante.

Beneficiile utilizării acestui instrument de management constau în următoarele:

  • Cu cât petreci mai mult timp în cadranul II, cu atât mai mult activităţile vor fi planificate mai bine, în amănunt, cu atenţie la detalii, iar şansele de eşec vor fi minime.
  • Cadranul III este format din activităţi urgente, pe care le confundăm cu activităţile importante, prin urmare ele ne vor distrage atenţia de la ceea ce este important.
  • Cadranul IV, atunci când nu este vorba de epuizare, trebuie evitat, iar aceste activităţi să aibă o pondere mică în ziua noastră de lucru.
  • Cadranul I poate fi eficientizat în timp, filtrând toate activităţile pe care le avem de desfăşurat. Dacă ne petrecem mult timp în cadranul II, planificând activităţi, cadranul I ar trebui să nu fie scutit de crize şi termene depăşite.

Ca un sumar, am enumerat cele mai potrivite stragegii pentru cele 4 cadrane discutate:

strategie pentru cadranul activitatilor

  • Execută fără întârziere acele activităţi care sunt atât importante, cât şi urgente. Nu le poţi externaliza altor persoane.
  • Planifică personal activităţile importante, atunci când ai suficient timp la dispoziţie, iar termenul de predare nu a sosit încă. Cu cât desfăşori activităţile de planificare mai bine, cu atât mai liber va fi cadranul I în viitor.
  • Deleagă acele sarcini urgente, dar care nu necesită implicarea ta directă. În felul acesta îţi menţii cadranul I liber.
  • Uită de sarcinile care îţi distrag atenţia şi te scot din rutină.

Foloseşte acest instrument de management pentru a-ţi eficientiza munca în proiect, sau activitatea desfăşurată la birou.

Descarcă și folosește acest chestionar util în stabilirea priorităților tale și recâștigă controlul asupra timpului tău.

Calculul salariilor intr-un proiect cu finantare nerambursabila

Calculul salariilor intr-un proiect cu finantare nerambursabila

Calculul salariilor intr-un proiect finantat din fonduri nerambursabile reprezinta o piesa esentiala a planului de afaceri.

Pentru realizarea prognozei economice se vor lua in calcul atat salariatii existenti ai societatii, dar si noile locuri de munca pe care intreprinderea vrea sa le creeze.

In articolul acesta vei afla pasii necesari realizarii prognozei salariilor intr-un proiect cu finantare nerambursabila si vei putea descarca o aplicatie in care poti estima cheltuielile de personal ale societatii.

Estimarea salariilor intr-un proiect finantat din fonduri nerambursabile se refera la doua planuri:

  •  salariatii existenti ai societatii
  • noile locuri de munca ce vor fi create prin implementarea proiectului

Mai jos sunt explicate cele doua componente ale prognozei economice a cheltuielilor cu salariile.

Atunci cand societatea are istoric si angajati, prognoza economica se va realiza urmand urmatorii pasi:

  • analiza registrului de salariati ai societatii si extragerea informatiilor privind:
    • salariul brut de incadrare
    • codul COR al ocupatiei
    • durata contractului
    • timpul de munca
  • atunci cand pregatesti un plan de afaceri pentru o finantare nerambursabila, nu poti estima reduceri ale numarului de locuri de munca existente in societate, acesta fiind un cirteriu esential in acordarea finantarii. Prin urmare, trebuie sa pastrezi numarul existent la momentul realizarii analizei.

Pentru noile locuri de munca, va trebui sa corelezi numarul suplimentar de angajati cu capacitatea de productie noua, rezultata din implementarea proiectului. 

Va trebui sa colectezi urmatoarele informatii:

  • numarul de posturi nou create. Acestea trebuie sa fie pentru o perioada nedeterminata, cu norma intreaga si mentinute cel putin pe perioada de implementare.
  • codul COR al noilor posturi. Acest lucru trebuie mentionat in planul de afaceri.
  • fisa postului, iar un sumar al atributiilor va trebui prezentat in planul de afaceri.
  • Salariul de incadrare brut nu poate fi mai mic decat salariul minim pe economie care, la data acestui articol, este de 1.250 de lei.

Pentru a realiza o prognoza economica a activitatii, va trebui sa prezinti insumat atat locurile de munca existente, ce vor fi pastrate, dar si noile locuri de munca ce vor fi create prin implementarea proiectului. 

Descarca aplicatia si calculeaza salariile

Fonduri nerambursabile pentru afaceri non-agricole in spatiul rural

Fonduri nerambursabile pentru afaceri non-agricole in spatiul rural

La finalul lunii Iulie 2016, AFIR va lansa a doua sesiune de depunere a proiectelor in cadrul submasurii 6.2 – Srijin pentru infiintarea activitatilor non-agricole in spatiul rural.

Finantarea nu este conditionata de un aport personal, orice cheltuiala necesara demararii si dezvoltarii afacerii este eligibila, iar cei mai multi bani sunt primiti sub forma de avans.

Mai precis, AFIR acorda fonduri in suma de:

  • 50.000 de euro pentru activitati de servicii demarate in spatiul rural
  • 70.000 de euro pentru activitati medicale, veterinare, agro-turistice sau de productie.

Nu exista sume intermediare, dar nici finantari sub aceste valori!

Cu alte cuvinte, chiar daca planul tau de afaceri are nevoie de mai putini bani pentru a fi implementat, vei primi fie 50.000 de euro, fie 70.000 de euro.

Cum se acorda finantarea?

Nu este nevoie de cofinantare din partea solicitantului, iar ajutorul se acorda in felul urmator:

Daca iti propui o activitate de productie, ajutorul de 70.000 de euro va fi platit in felul urmator:

  • Avans de 70%, reprezentand 49.000 de euro la momentul semnarii contractului de finantare
  • Diferenta de 30%, reprezentand 21.000 de euro, atunci cand demonstrezi ca ai implementat corect planul de afaceri.

Daca iti propui o activitate de prestari servicii, ajutorul de 50.000 de euro va fi platit in felul urmator:

  • Avans de 70%, reprezentand 35.000 de euro la momentul semnarii contractului de finantare
  • Diferenta de 30%, reprezentand 15.000 de euro, atunci cand demonstrezi ca ai implementat corect planul de afaceri.


Ce tipuri de afaceri se pot finanta?

Inainte de a citi despre conditiile de accesare, iata mai jos cateva idei de afaceri care au primit finantare in sesiunea de anul trecut. Lista completa poate fi consultata pe www.afir.info, in sectiunea Rapoarte și Liste >> Rapoarte de selecţie.

Exemple de proiecte castigatoare

Dupa cum ai putut observa, proiectele sunt din domenii diferite, din localitati diferite si au punctaje de peste 25 de puncte. De fapt, acesta este punctajul minim care a asigurat accesul la finantare anul trecut.

Cat este de usor sa obtii 25 de puncte?

Obtinerea celor 25 de puncte nu garanteaza obtinerea finantarii. Acest punctaj a fost valabil in sesiunea din anul 2015, iar anul acesta oricine va depune proiect va urmari sa obtina un punctaj cat mai mare.

Iata cum se puncteaza proiectele:

punctaj masura 6.2

Interpretarea punctajului:

La primul criteriu sunt punctate intreprinderile (SRL sau PFA sunt cele mai des intalnite forme de organizare) care au avut activitate agricola in perioada anterioara pentru cel putin 12 luni.

Poti obtine punctaj la criteriul 2 in functie de activitatea pe care o vei desfasura in cazul in care proiectul va fi aprobat. Atentie! Nu vei primi finantare pentru o activitate existenta, ci doar pentru una noua.

Pentru a verifica punctajul obtinut la acest criteriu, descarca lista activitatilor eligibile si verifica daca activitatea pe care vrei sa o desfasori este incadrata intr-un sector cu potential de crestere (ultima coloana din tabel). Toate activitatile sunt permise, insa vei primi punctaj suplimentar doar pentru cele cu potential de crestere.

Pentru a primi punctaj in cadrul criteriului 3, trebuie sa verifici potentialul turistic al zonei in care vei realiza proiectul. La acest criteriu sunt punctate doar proiectele realizate in domeniul turistic.

Pentru a verifica potentialul turistic, descarca urmatoarele documente:

Criteriul 4 se refera la angajamentul pe care il vei lua in mod voluntar de a obtine venituri de 35% sau 40% din valoarea primei transe pe care o vei incasa. 

Ca o concluzie, in cazul in care iti propui sa realizezi o activitate de productie si esti dispus sa declari venituri de cel putin 40% din valoarea primei transe incasate, atunci vei putea miza pe 65 de puncte in cadrul selectiei, ceea ce ti-ar atrage sanse de finantare ridicate.

Cine poate beneficia de fonduri nerambursabile 

Beneficiarii eligibili pentru sprijinul acordat prin Masura 6.2 sunt:

  • Fermieri sau membrii unei gospodarii agricole (autorizati cu statut minim de PFA)
  • Micro-intreprinderi si intreprinderi mici existente din spatiul rural, care isi propun activitati neagricole pe care nu le-au mai efectuat pana la data aplicarii pentru sprijin;
  • Micro-intreprinderi si intreprinderi mici noi, infiintate in anul depunerii aplicatiei de finantare sau cu o vechime de maximum 3 ani fiscali consecutivi, care nu au desfasurat activitati pana in momentul depunerii acesteia (start-ups).

O societate trebuie sa aiba sediul social si eventualele puncte de lucru inregistrate in mediul rural. Exceptia este solicitantul care desfasoara activitati agricole, iar punctele de lucru pot fi amplasate si in spatiul urban.

Alte angajamente: 

  • Implementarea Planului de Afaceri trebuie sa inceapa in termen de cel mult 9 luni de la data deciziei de acordare a sprijinului.
  • inaintea solicitarii celei de-a doua transe de plata, solicitantul face dovada desfasurarii activitatilor comerciale prin productia comercializata sau prin activitatile prestate, in procent de minimum 30% din valoarea primei transe de plata.
  • Perioada de implementare a proiectului este de maximum 5 ani de la incheierea Contractului de Finantare si include implementarea Planului de Afaceri, controlul implementarii precum si plata ultimei transe.

Atentie! 

Fiecare solicitant isi va stabili cel mult 5 obiective, carora le va atribui un grad de importanta de cel putin 20% pentru fiecare, dar fara ca suma lor sa depaseasca 100%.

Daca dupa primirea primei transe se constata neindeplinirea obiectivelor prevazute in Planul de Afaceri, AFIR va proceda la recuperarea sprijinului acordat, proportional cu obiectivele nerealizate propuse in Planul de Afaceri si nu va mai fi platita a doua transa.

Cheltuieli eligibile:

Toate cheltuielile propuse in Planul de afaceri, inclusiv capitalul de lucru si capitalizarea intreprinderii si activitatile relevante pentru implementarea corecta a Planului de afaceri aprobat, pot fi eligibile, indiferent de natura acestora.

Acest text nu poate fi copiat!